Domain heizungsraum.de kaufen?
Wir ziehen mit dem Projekt
heizungsraum.de um.
Sind Sie am Kauf der Domain
heizungsraum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizungsraum.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **

Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-ASkyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-A. Breite: 148 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 530W. Bruttoinhalt: 1333 l. Nettoinhalt: 869 l. Temperatur min.: -2°C. Temperatur max.: +8°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Mit 2 Selbstschließenden Türen. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich. Belastbarkeit der Trageroste max. 25kg. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag wechselbar: nein. Abschließbar: ja. Stromstärke: 2,5A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 20,60. Energieverbrauch/Jahr: 420 kWh. Energieverbrauch/Tag: 1,15 kWh. Kühlbereich: Normalkühlung. Gewicht: 177 kg. Verpackungsbreite: 150 cm. Verpackungstiefe: 85 cm. Verpackungshöhe: 205 cm. Versandgewicht: 174 kg. Verpackungseinheit: 1.2310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Heizraum Schild mit Text Heizung Wärme hochkant A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leicht, Maximilian: Risikobasierte Regulierung der IT-Sicherheit von ProduktenRisikobasierte Regulierung der IT-Sicherheit von Produkten , Eine Untersuchung am Beispiel von Smart Home-Geräten , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250505, Titel der Reihe: Schriftenreihe Kommunikation und Recht##, Autoren: Leicht, Maximilian, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: Buch Recht; Bücher für Juristen; Chief Information Security Officer (CISO); Cyber Resilience Act; Cyberangriffe; DS-GVO; DSGVO; Datenschutz-Grundverordnung; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH Fachmedien Recht und Wirtschaft; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; FuAG; Funkanlagengesetz; GeschGehG; Gesetz zum Schutz von Geschäftsgeheimnissen; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; IT-Recht; IT-Sicherheit; IT-Sicherheit von Produkten; IT-Sicherheitsbeauftragte (ITSiBe); IT-Sicherheitsrisiken; Informationssicherheits-Recht; Informationssicherheitsbeauftragte (ISB); Jura Bücher, Fachschema: Medienrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 19, Gewicht: 445, Produktform: Kartoniert,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **


Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
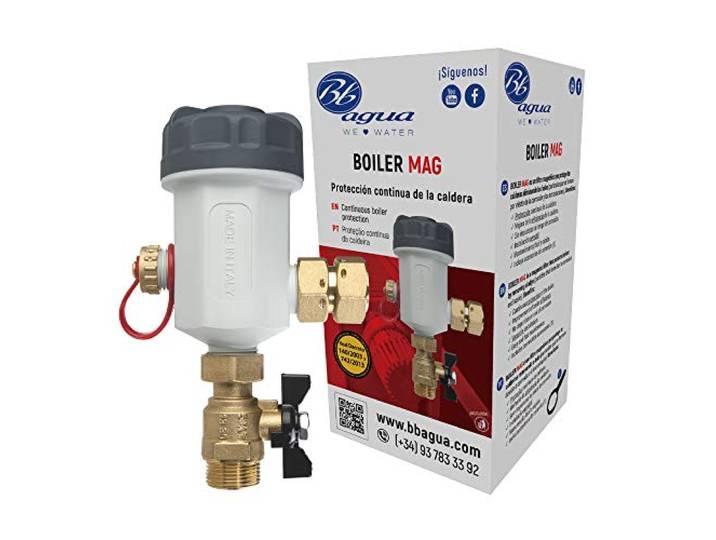
Boiler Mag Wasserfilter. Ideal für den kontinuierlichen Schutz des Boilers. Verbessert die Effizienz Ihres Kessels. Einfache Installation und Wartung. Bbagua.<p>Der <strong>Boiler Mag Wasserfilter</strong> ist die ideale Lösung für den kontinuierlichen Schutz deines Boilers. Mit diesem hochwertigen Filter kannst du die Effizienz deines Kessels erheblich steigern und gleichzeitig das Risiko von Verunreinigungen und Korrosion minimieren. Durch die Verwendung des Boiler Mag Wasserfilters sorgst du dafür, dass dein Heizsystem stets optimal funktioniert und die Lebensdauer deines Boilers verlängert wird.</p><p>Die Installation des Filters gestaltet sich äußerst einfach und kann ohne großen Aufwand durchgeführt werden. Dank des mitgelieferten Anschlusszubehörs ist der <strong>Boiler Mag Wasserfilter</strong> extrem vielseitig einsetzbar und passt sich problemlos an verschiedene Systeme an. Dies macht ihn zu einer praktischen Wahl für jeden Haushalt, der Wert auf eine zuverlässige Heizungsanlage legt.</p><p>Ein weiterer Vorteil des Boiler Mag Wasserfilters ist die unkomplizierte Wartung. Du kannst sicher sein, dass die Pflege des Filters schnell und mühelos vonstattengeht, sodass du mehr Zeit für die wichtigen Dinge im Leben hast. Investiere in den <strong>Boiler Mag Wasserfilter</strong> und genieße die Vorteile eines geschützten und effizienten Heizsystems.</p>104,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-ASkyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-A. Breite: 74 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 840W. Bruttoinhalt: 610 l. Nettoinhalt: 418 l. Temperatur min.: -18°C. Temperatur max.: -22°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag: Rechts. Türanschlag wechselbar: ja. Abschließbar: ja. Stromstärke: 12,68A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 24,40. Energieverbrauch/Jahr: 861 kWh. Energieverbrauch/Tag: 2,36 kWh. Kühlbereich: Tiefkühlung. Gewicht: 118 kg. Verpackungsbreite: 85 cm. Verpackungstiefe: 80 cm. Verpackungshöhe: 205 cm. Verpackungseinheit: 1.1981,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-ASkyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-A. Breite: 148 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 530W. Bruttoinhalt: 1333 l. Nettoinhalt: 869 l. Temperatur min.: -2°C. Temperatur max.: +8°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Mit 2 Selbstschließenden Türen. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich. Belastbarkeit der Trageroste max. 25kg. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag wechselbar: nein. Abschließbar: ja. Stromstärke: 2,5A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 20,60. Energieverbrauch/Jahr: 420 kWh. Energieverbrauch/Tag: 1,15 kWh. Kühlbereich: Normalkühlung. Gewicht: 177 kg. Verpackungsbreite: 150 cm. Verpackungstiefe: 85 cm. Verpackungshöhe: 205 cm. Versandgewicht: 174 kg. Verpackungseinheit: 1.2310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Heizraum Schild mit Text Heizung Wärme hochkant A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
Ähnliche Suchbegriffe für Abschreibung
-
Leicht, Maximilian: Risikobasierte Regulierung der IT-Sicherheit von ProduktenRisikobasierte Regulierung der IT-Sicherheit von Produkten , Eine Untersuchung am Beispiel von Smart Home-Geräten , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250505, Titel der Reihe: Schriftenreihe Kommunikation und Recht##, Autoren: Leicht, Maximilian, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: Buch Recht; Bücher für Juristen; Chief Information Security Officer (CISO); Cyber Resilience Act; Cyberangriffe; DS-GVO; DSGVO; Datenschutz-Grundverordnung; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH Fachmedien Recht und Wirtschaft; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; FuAG; Funkanlagengesetz; GeschGehG; Gesetz zum Schutz von Geschäftsgeheimnissen; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; IT-Recht; IT-Sicherheit; IT-Sicherheit von Produkten; IT-Sicherheitsbeauftragte (ITSiBe); IT-Sicherheitsrisiken; Informationssicherheits-Recht; Informationssicherheitsbeauftragte (ISB); Jura Bücher, Fachschema: Medienrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 19, Gewicht: 445, Produktform: Kartoniert,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Heizraum Schild mit Text Heizung Wärme hochkant A1 (594x841mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Heizraum Schild mit Text Heizung Wärme hochkant A3 (297x420mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.